CASAFARI X Gonçalo N. Rodrigues – Logik, Herausforderungen und Leidenschaft für den Immobilienmarkt
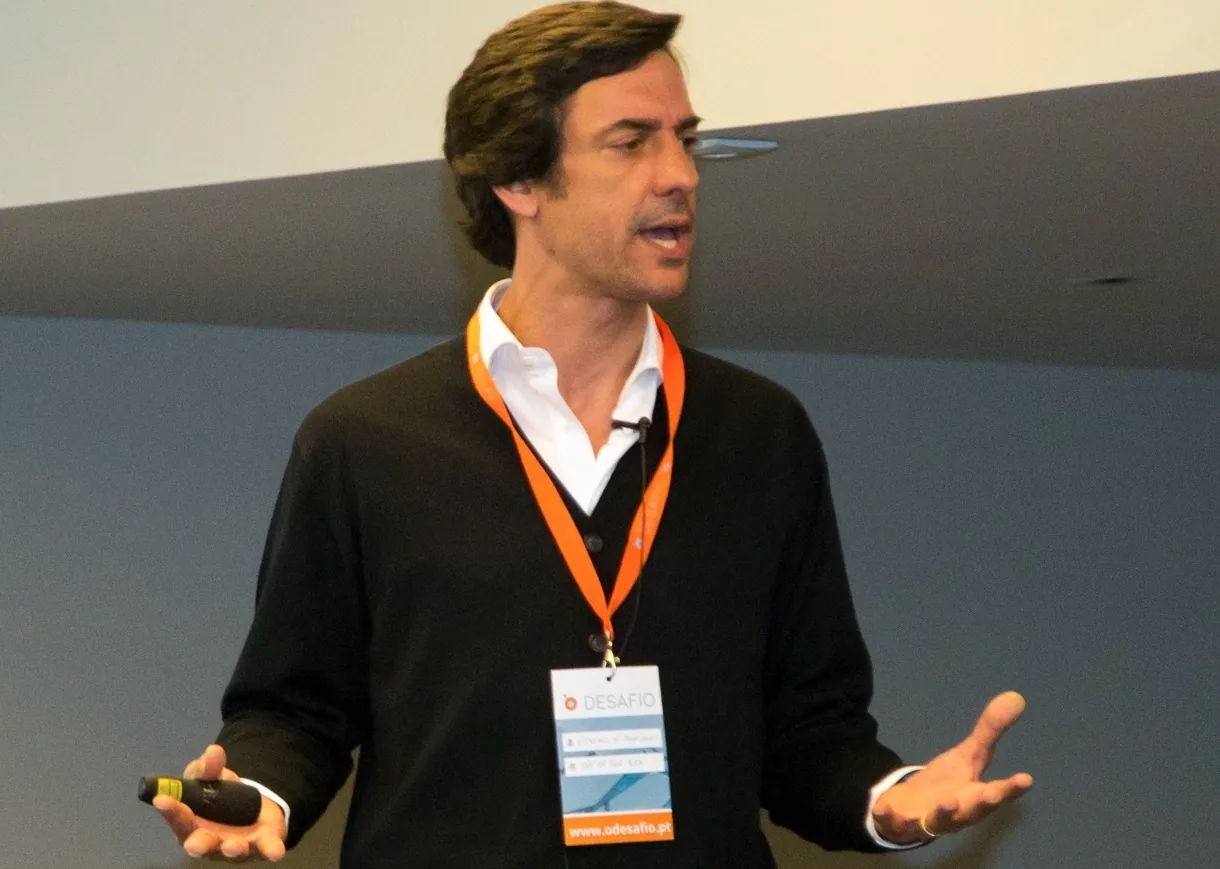
In diesem Interview mit CASAFARI aus dem Februar 2022 erklärt Gonçalo Nascimento Rodrigues, Property Finance Advisor, bei der CMVM registrierter Sachverständiger und Autor von „Out of the Box“, wie Immobilienbewertungen und Investitionsanalysen funktionieren, warum die lokale Nachfrage Immobilienzyklen steuert und weshalb das Preiswachstum in Portugal keine kreditfinanzierte Blase ist – unter Einsatz von Tools für Immobilienbewertung und Marktstudien.
Was macht ein Property Finance Advisor? Wie sieht Ihr Arbeitsalltag aus?
Meine Aufgabe ist es, Käufern und Investoren bei der Entscheidungsfindung zu helfen. Ich kann zum Beispiel einfach ein Bewertungsgutachten erstellen. Ich bin zertifizierter Gutachter, registriert bei der CMVM (Portugiesische Wertpapiermarktkommission), und erstelle im Wesentlichen Bewertungen von Anlageimmobilien.
Es kann erforderlich sein, eine Marktstudie durchzuführen, die Rentabilität einer Investition zu schätzen oder den bereinigten Kaufwert einer Immobilie auszuweisen. Manchmal ist es auch nötig, „an den Markt zu gehen“ und aktiver (hands-on) zu agieren: Immobilien im Auftrag von Investoren zu erwerben und den gesamten Recherche- und Kaufprozess zu begleiten.
Ich hatte jedoch schon immer das Gefühl, dass unser Markt große Defizite aufweist. Deshalb habe ich vor Jahren begonnen, spezifische Schulungsprogramme im Bereich Immobilieninvestitionen und -finanzierung zu entwickeln und zu strukturieren. Im Grunde geht es darum, die Sprache zu vereinfachen und den Wohnungsmarkt zu entmystifizieren. Neben den bereits genannten Tätigkeiten koordiniere ich einen Postgraduiertenstudiengang am ISCTE (Universitätsinstitut Lissabon) und unterrichte einen Kurs zur Investitionsanalyse.
Wie können wir den Endkunden für Immobilienbildung rüsten?
Wenn man über einen Investor oder einen Eigennutzer spricht, sind die Prinzipien völlig unterschiedlich. Ich bin ein sehr rationaler Mensch, aber selbst mir ist klar, dass die Entscheidung bei der Auswahl eines Eigenheims im Wesentlichen emotional ist.
Die Entscheidung zwischen Kaufen und Mieten sollte aus der Perspektive der Wohnungswahl an einen zeitlichen Rahmen gekoppelt sein. In der Regel sollten Menschen eine Immobilie kaufen, wenn sie bereits eine gewisse familiäre und berufliche Stabilität erreicht haben (etwa einen unbefristeten Arbeitsvertrag, ein weiteres Kind auf dem Weg…), da ansonsten eher gemietet werden sollte.
Die Kaufentscheidung sollte intrinsisch mit einem längeren Horizont der Stabilität verbunden sein; wir wissen, dass Immobilien mittelfristig und langfristig fast immer an Wert gewinnen.
Zur Aufklärung gehört es, die Unterschiede zwischen Kaufen und Mieten zu erklären, die nicht nur finanzieller Natur sind. Die Menschen neigen dazu, ausschließlich die monatliche Bankrate mit der Miete zu vergleichen. Da die Kreditrate oft niedriger erscheint, halten viele den Kauf für selbstverständlich. Doch das Thema beschränkt sich nicht darauf – oder sollte es zumindest nicht.
Welche Fragen müssen gestellt werden, um das Rationale bei einer so emotionalen Entscheidung in die Tat umzusetzen?
Die Fragen drehen sich genau darum: Stabilität, wie lange Sie die Immobilie bewohnen können, wo Sie arbeiten, die Schulwahl für die Kinder und die Lebensqualität, die Sie durch einen bestimmten Standort oder Immobilientyp gewinnen (oder verlieren). Und natürlich das, was den Menschen an einem Objekt persönlich am wichtigsten ist.
Alle konzentrieren sich meist auf die Merkmale des Angebots und der Vergleichsobjekte. Was den Immobilienmarkt jedoch tatsächlich antreibt und die Zyklen bestimmt, ist nicht das Angebot, sondern die Nachfrage. Das Angebot reagiert lediglich. Man muss die Nachfrage genau kennen, um Anhaltspunkte dafür zu haben, welches Angebot geschaffen oder entwickelt werden muss. Da die Nachfrage sehr emotional ist, fällt es manchmal schwer, das Angebot im Voraus zu typisieren.
Während der Pandemie suchten die Menschen nach Freiflächen, Balkonen und Lagen außerhalb der Stadtzentren. Was macht die Angebotsseite? Sie versucht zu reagieren und das Produkt bereitzustellen, aber das braucht Zeit. Aus diesem Grund leben wir nach wie vor in einem Zyklus mit einem erheblichen Zeitverzug zwischen Nachfrage und Angebot. Denn das Angebot war auf die Nachfragemuster vor der Pandemie in den Stadtzentren ausgerichtet – auf kleine Wohnungen. Die Nachfrage muss gemessen werden, aber das Angebot lässt sich leichter messen als die Nachfrage.
Und wie wird die lokale Nachfrage gemessen?
Es gibt nur einen Weg: Wer glaubt, im Immobilienmarkt vom Schreibtisch aus arbeiten zu können, indem man nur Statistiken und Datenbanken betrachtet, liegt falsch. Immobilien bedeuten Präsenz vor Ort; es ist ein Beziehungsgeschäft, das sich in Transaktionen manifestiert. Und da ein Standort so mikrolokale Eigenschaften aufweist, führt kein Weg daran vorbei, vor Ort zu sein.
Das bedeutet, mit dem gesamten Ökosystem rund um die Immobilie zu interagieren. Alles, was Gewerbe, Dienstleistungen, Infrastruktur und Erreichbarkeit betrifft – denn danach sucht der Endkäufer. Statistiken zeigen Trends auf Makroebene, sogar auf Gemeindeebene, und helfen beim Marktverständnis, aber sie erlauben keine konkreten Investitionsentscheidungen.
Kann man von einem „nationalen Immobilienmarkt“ sprechen?
Wer in der Immobilienbranche tätig ist, weiß genau, dass der Markt extrem mikrolokal ist. Das Problem ist, dass es weder an Quantität noch an Qualität ausreichend Statistiken gibt, um den lokalen Markt genauso präzise zu charakterisieren wie den nationalen Markt.
Wenn ich Ihnen Zahlen und Daten zu einer Gemeinde gebe, geschieht dies aus einer Makroperspektive. Das liegt schlicht am Mangel an Daten auf Quartiers- oder Straßenebene. Es sei daran erinnert, dass der Immobilienmarkt in Portugal klein ist; wir verkaufen nur etwa 180.000 Immobilien pro Jahr. Die Metropolregionen Lissabon und Porto machen zusammen rund 60 % des gesamten Marktvolumens aus.
Welche wesentlichen Unterschiede sind nach der Pandemie festzustellen, abgesehen von denen auf dem Wohnimmobilienmarkt?
Ich denke, wir erleben weltweit einen Paradigmenwechsel bei Investitionsentscheidungen. Historisch gesehen suchten Investoren nach Büro- und Einzelhandelsflächen. Bis vor Kurzem war Wohnen ein Ausweichsegment – heute ist es Priorität.
Nicht nur Portugal erlebt eine zunehmende Unerschwinglichkeit von Wohnraum. Wenn es für einen portugiesischen Staatsbürger schwierig ist, ein Haus zu kaufen, ist es für einen Iren oder Deutschen oft genauso herausfordernd. Das liegt daran, dass Wohnimmobilien vermehrt als reine Kapitalanlage betrachtet werden.
Was bedeutet Immobilienblase und in welchem Zustand befindet sich Europa?
Das ist ein Thema, das von verschiedenen Institutionen wie dem IWF oder der Europäischen Zentralbank beobachtet wird. Es reicht jedoch nicht aus zu sagen, dass die Preise stark steigen, um von einer Blase zu sprechen. Es müssen drei Aspekte gleichzeitig erfüllt sein.
Erstens muss es über einen bestimmten Zeitraum hinweg zu einem drastischen Anstieg der Immobilienpreise kommen. Zweitens muss eine ausreichend breite und signifikante räumliche Dynamik vorliegen, um eine Blase zu charakterisieren. In Lissabon und Porto mag es aufgrund des Preisanstiegs Überhitzungen geben, aber das lässt sich nicht auf das gesamte Land verallgemeinern.
Schließlich muss klar belegt sein, dass dieser Preisanstieg im Wesentlichen durch Schulden angetrieben wird. Ist das nicht der Fall, handelt es sich lediglich um eine Wertsteigerung des Marktes. Der Markt kann sich überhitzen und korrigieren – was zu normalen Immobilienzyklen gehört –, aber das bedeutet nicht, dass eine Spekulationsblase vorliegt, die platzen wird.
Was ist eine kreditfinanzierte Blase?
Es gibt Anzeichen dafür, dass der Markt selbstgenutzten Wohnraum überwiegend über Hypotheken finanziert. Das ist heute jedoch nicht das Hauptszenario. Zwischen 2007 und 2010 erlebte der Immobilienmarkt in Portugal eine Korrektur, und zwischen 2010 und 2013 sank er erheblich, weil die damalige Blase platzte.
Ende des 20. und Anfang des 21. Jahrhunderts wurde sehr viel gebaut – weit mehr Angebot als Nachfrage. Die Menschen kauften Wohneigentum in den Randgebieten überwiegend auf Kredit. Im Jahr 2009 wurden knapp 100 % der verkauften Häuser in Portugal über Hypotheken finanziert. Heute liegt dieser Wert unter 60 Prozent.
Derzeit steckt im Wohnungssektor viel weniger Verschuldung als im vorherigen Zyklus. Das bedeutet: Wenn der Markt nachgibt, sinkt das Eigenkapital (equity) des Eigentümers. Es entsteht jedoch kein systemisches Risiko für das Finanzsystem, das heute über deutlich höhere Sicherheitsmargen verfügt.
Natürlich muss die Entwicklung der Hypothekenvergabe beobachtet werden, aber laut der Banco de Portugal gibt es keine statistischen Belege dafür, dass die jüngste Wertsteigerung des Immobilienmarktes primär auf Kreditwachstum zurückzuführen ist. Es gibt zwar mehr Kredite, aber eben auch mehr Transaktionen und Bewertungen.
In den Jahren 2006, 2007 und 2008 habe ich in meinen Vorlesungen bereits vor dem Platzen der damaligen Immobilienblase gewarnt. Damals nannte man mich pessimistisch, aber die hohe Verschuldung war offensichtlich. Heute bin ich der Überzeugung, dass keine klassische kreditfinanzierte Immobilienblase vorliegt.
Gibt es einen natürlichen Ablauf bei einer Immobilienblase? Platzt sie immer zwangsläufig?
Eine Immobilienblase platzt nicht von selbst. In Ländern wie Kanada oder Australien bestehen seit vielen Jahren identifizierte Überhitzungen am Immobilienmarkt. Normalerweise platzt eine Blase und leitet eine Rezessionsphase ein, wenn ein externer Faktor oder eine externe Variable dies auslöst.
In Portugal war es zunächst die Subprime-Krise mit einer Korrektur zwischen 2007 und 2010. Danach folgten die Staatskrise und die Intervention der Troika, was das Platzen der Blase bewirkte. Gibt es keine externe Störgröße, muss eine Blase nicht schlagartig platzen; es kann stattdessen zu schrittweisen Korrekturen kommen.
Marktkorrekturphasen kündigen sich durch zwei leicht beobachtbare Indikatoren an. Erstens: Das Angebot übersteigt die Nachfrage. Da das Angebot jedoch Zeit braucht, um an den Markt zu gelangen, ist die Nachfrage beim Eintreffen neuer Objekte oft bereits gesättigt oder selektiver geworden, wodurch ein Ungleichgewicht entsteht.
Dies zeigt sich an zwei Variablen: der Zunahme der durchschnittlichen Vermarktungsdauer (time on market) sowie einer vergrößerten Spanne zwischen Angebotspreisen und Verkaufspreisen. Verkäufer orientieren sich gedanklich oft noch an der vorherigen Marktphase, während Käufer nicht mehr bereit sind, diese Preise zu zahlen.
Die Pandemie hat vieles verändert. Während einige den Einbruch des Marktes erwarteten, vertrat ich die Auffassung, dass dies nicht passieren würde, da Immobilien nicht schlagartig reagieren. Diese Trägheit führt zu Anpassungsphasen. Die Pandemie hatte am Ende den gegenteiligen Effekt: Sie hat den bestehenden Zyklus verstärkt und dynamisiert.
Was sehen Sie für die Zukunft des Wohnungsmarktes voraus?
Ich stelle keine Prognosen für die Zukunft auf. Derzeit spricht jedoch wenig dafür, dass sich das Jahr 2022 grundlegend von 2021 unterscheiden wird. Es ist generell schwierig, einen Sektor mittelfristig oder gar langfristig vorherzusagen. Natürlich bestehen latente Risiken wie die Inflation, die eine zweifache Wirkung auf den Immobilienmarkt hat.
Rohstoffe sind teuer, Arbeitskräfte knapp – dadurch können die Preise im Neubau kaum sinken. Dies betrifft jedoch primär das Neubausegment, das nur etwa 15 % aller Transaktionen ausmacht. Die verbleibenden 85 % im Bestandsmarkt unterliegen anderen Mechanismen, wie etwa der schrittweisen Entwicklung des Zinsniveaus.
Unvermeidlich ist jedoch, dass die Kaufkraft der Portugiesen beim Erwerb von Wohneigentum sinkt. Folglich wird die Zahlungsbereitschaft auf der Nachfrageseite entsprechend nachgeben.
In den Jahren 2006/2007 konnte eine portugiesische Familie bei einem Hypothekenzins von 6 % eine Immobilie für 200.000 Euro erwerben. Dieselbe Familie mit demselben Einkommen konnte sich bei Niedrigzinsen bis zu 400.000 Euro leisten. Ein Zinsrückgang von 6 % auf 1 % bedeutete eine rechnerische Verdopplung der Kaufkraft. Das nenne ich die Illusion der Kaufkraft.
Wenn wir sagen, dass der Wert von Häusern in Portugal im dritten Quartal 2021 im Vergleich zum Vorjahreszeitraum um 11 % gestiegen ist, ist das ein großer Anstieg oder gilt das als normal?
Das ist ein sehr starker Anstieg. Immobilien gehören zu den Anlageklassen mit einem niedrigen Ertragsrisikoprofil und ziehen wegen ihrer relativen Stabilität viel Kapital an. Aufeinanderfolgende zweistellige Wertsteigerungen im Wohnungssektor sind daher keineswegs der Normalfall. In Portugal lassen sie sich durch das anhaltende Ungleichgewicht zwischen Angebot und Nachfrage erklären.
Die hohe Nachfrage trifft auf ein knappes Angebot. Zudem halten niedrige Zinsen die Finanzierungskosten gering, während in einem Umfeld mit niedrigen Durchschnittseinkommen vermehrt nach Sachwerten zur Ertragsgenerierung gesucht wird. Immobilien waren da eine naheliegende Wahl.
Gibt es derzeit ein gemeinsames Verhaltensmuster bei jungen Menschen in Portugal, auf der Iberischen Halbinsel oder in Europa bei dieser Immobiliensuche? Kaufen diejenigen, die es sich leisten können, oder ist Mieten weiterhin eine Option?
Zunächst einmal ist die Welt von Eigentümern geprägt. In fast allen entwickelten Ländern gibt es deutlich mehr Wohneigentümer als Mieter. In Europa bildet lediglich die Schweiz eine Ausnahme. In den USA liegt die Eigentümerquote bei etwa zwei Dritteln, in Portugal bei rund 75 %. In Großstädten und Ballungsräumen ist der Mieteranteil meist höher, was auch stark mit dem jeweiligen Mietrecht zusammenhängt.
Es ist davon auszugehen, dass diese Eigentümerkultur bestehen bleibt. Dennoch betrachten jüngere Generationen Immobilien vermehrt als Investitionsobjekt. Zum Selbstbewohnen wird häufig gemietet. Speziell in Portugal führt das Einkommensniveau bei jungen Menschen jedoch oft dazu, dass Wohnraum geteilt werden muss. Hier entsteht das Konzept des Co-Living.
Wer ein Monatsgehalt von 1.000 Euro bezieht, sollte nicht wesentlich mehr als 300 Euro für Wohnen ausgeben – also etwa 30 %. Da kaum eine eigene Wohnung zu diesem Preis vermietet wird, wird die Möglichkeit eines Kredits geprüft: Welche Immobilie lässt sich mit einer Monatsrate von 300 Euro finanzieren? Vielleicht ein Objekt für 150.000 bis 160.000 Euro. Da junge Menschen oft die Nähe zu Arbeitsplatz, Innenstadt und Freunden priorisieren, bleibt häufig das WG-Modell als Lösung.
Wo sollte eine Person, die ohne Erfahrung als Makler in die Immobilienbranche einsteigen möchte, mit der Ausbildung beginnen? Und halten Sie Managementfähigkeiten ebenfalls für unerlässlich?
Wer nach einem Arbeitsplatzverlust in die Immobilienbranche wechselt, um es „einfach mal zu versuchen“, hat meist schlechte Startbedingungen. Man probiert den Immobilienmarkt nicht mal eben aus – der Immobilienmarkt fordert vollen Einsatz. Es braucht enorm viel Durchhaltevermögen, nicht zuletzt wegen der starken Fragmentierung und des intensiven Wettbewerbs.
Einsteiger sollten vor allem in der Lage sein, eine gewisse Anlaufzeit ohne feste Einnahmen finanziell zu überbrücken und ihr persönliches Budget diszipliniert zu verwalten. Oft entsteht die Illusion des schnellen Erfolgs, weil der erste Deal über Bekannte zustande kommt. Das erklärt die hohe Fluktuation in der Branche: Viele bringen einen eigenen Kontakt ein, schließen das Geschäft ab und stellen danach fest, dass das Geschäft auf Dauer anspruchsvoller ist als gedacht.
Darüber hinaus ist fundiertes Fachwissen erforderlich, etwa im Bereich der Immobilienfinanzierung. Immobilienmakler agieren – selbst unter dem Dach großer Netzwerke – als eigenständige Marke. Kunden entscheiden sich meist aufgrund von Empfehlungen. Der Aufbau einer eigenen Reputation (track record) und Fachkompetenz erfordert kontinuierliche Arbeit und feste Routinen.
Schließlich entscheiden Ehrlichkeit, Ethik und Professionalität über den langfristigen Erfolg – nicht das Schielen auf die schnelle Provision. Eine exzellente Dienstleistung führt nachhaltig zu mehr Transaktionen.
Häufig gestellte Fragen
Was macht ein Property Finance Advisor?
Ein Property Finance Advisor unterstützt Käufer und Investoren durch Immobilienbewertungen, Marktstudien und Rentabilitätsschätzungen bei fundierten Entscheidungen. Als bei der CMVM registrierter Sachverständiger führt Gonçalo Nascimento Rodrigues zudem gezielte Objekt-Recherchen und Ankäufe im Auftrag von Investoren durch. Darüber hinaus entwickeln Berater spezialisierte Schulungsprogramme, um die Dynamiken des Immobilienmarktes verständlich zu vermitteln.
Wie unterscheidet man eine Immobilienblase von einer normalen Wertsteigerung des Marktes?
Eine Immobilienblase setzt das simultane Zutreffen dreier Bedingungen voraus: einen steilen Preisanstieg über einen bestimmten Zeitraum, eine flächendeckende Dynamik im gesamten Land statt nur in einzelnen Metropolen sowie den eindeutigen Nachweis, dass das Preiswachstum primär durch Hypothekenschulden getrieben wird. Fehlt diese hohe Fremdkapitalquote, handelt es sich um normale Wertsteigerungen oder lokale Marktentspannungen.
Was sind die Anzeichen dafür, dass der Immobilienmarkt in eine Korrektur eintritt?
Eine Marktkorrektur beginnt, wenn das Angebot auf eine selektivere Nachfrage trifft. Zu den Kernindikatoren zählen eine steigende Vermarktungsdauer (time on market) sowie eine wachsende Differenz zwischen Angebotspreisen und tatsächlichen Verkaufspreisen, da Verkäufer höhere Erwartungen hegen, als Käufer zu zahlen bereit sind. Erfahren Sie mehr darüber, wie wichtig die Vermarktungsdauer im Immobilienbereich ist, um Marktphasen präzise zu analysieren.
Wie können Immobilienprofis Kiez-Wissen mit hyperlokalen Marktdaten kombinieren?
Die Präsenz vor Ort erfasst Mikrolage, Infrastruktur und Käuferverhalten, die für das Verständnis der Nachfrage entscheidend sind. Immobilienexperten verknüpfen dieses Wissen mit CASAFARI Area Insights, um Angebot, Angebotspreise, Verkaufspreise und Vermarktungszeiten auf Strassen- und Quartiersebene zu bewerten. Lesen Sie mehr darüber, warum hyperlokale Daten in der Immobilienbranche entscheidend sind, oder konsultieren Sie die CASAFARI Area Insights API-Dokumentation.
Wie wirken sich steigende Zinsen auf die Kaufkraft beim Immobilienerwerb aus?
Höhere Hypothekenzinsen reduzieren direkt den finanziellen Spielraum von Käufern mit festem Einkommen. Wie Gonçalo Nascimento Rodrigues anschaulich darlegt, halbiert ein Zinsanstieg von 1 % auf 6 % den maximalen Kreditbetrag für eine Familie – was den Handlungsspielraum bei gleichbleibender Monatsrate beispielsweise von 400.000 Euro auf 200.000 Euro reduziert. Dieser Kaufkraftverlust dämpft in der Folge die Gesamtnachfrage am Markt.