Immobilienmarkt Deutschland im Datenüberblick
Der property graph von CASAFARI und Location Intelligence zeigen Gebiet für Gebiet, wohin sich Nachfrage, Preise und Liquidität in Deutschland entwickeln.
Der deutsche Immobilienmarkt ist stark polyzentrisch geprägt und verteilt sich auf die sieben A-Städte („Big Seven“) sowie ertragsstarke B-Städte. Mit 52,8 % der 83,3 Millionen Einwohner weist Deutschland laut dem Statistischen Bundesamt (Destatis) zum Mieteranteil in Deutschland (Stand: Juni 2026) den höchsten Mieteranteil in der Europäischen Union auf. Beim Eigentumserwerb variieren die Kaufnebenkosten je nach Bundesland und Maklerbeteiligung erheblich und liegen typischerweise zwischen 5,5 % und 12 % des Kaufpreises.
Was prägt den deutschen Immobilienmarkt im europäischen Vergleich?
Im Gegensatz zu zentralistisch ausgerichteten europäischen Nachbarstaaten existiert in Deutschland kein einzelner dominierender Immobilienmarkt. Stattdessen verteilt sich die wirtschaftliche Aktivität auf mehrere metropolitane Zentren und wirtschaftsstarke Regionen. Auf Ebene der Haushalte liegt die Wohneigentumsquote bei lediglich etwa 43,5 % bis 43,7 %, während gut 52,8 % der Gesamtbevölkerung zur Miete wohnen.
Diese ausgeprägte Mietkultur sorgt bundesweit für eine verlässliche und strukturelle Nachfrage nach Wohnraum. Für private Käufer, institutionelle Investoren und Makler erfordert diese Verteilung jedoch eine fundierte Datenbasis für die jeweilige Mikrolage. Detaillierte Standortanalysen bietet die Gebietsübersicht von CASAFARI, während unsere Analyse zur Entwicklung des deutschen Immobilienmarktes vertiefende Einblicke in Markttrends liefert.
A-Städte und B-Städte: Wo liegen die wichtigsten Immobilienstandorte?
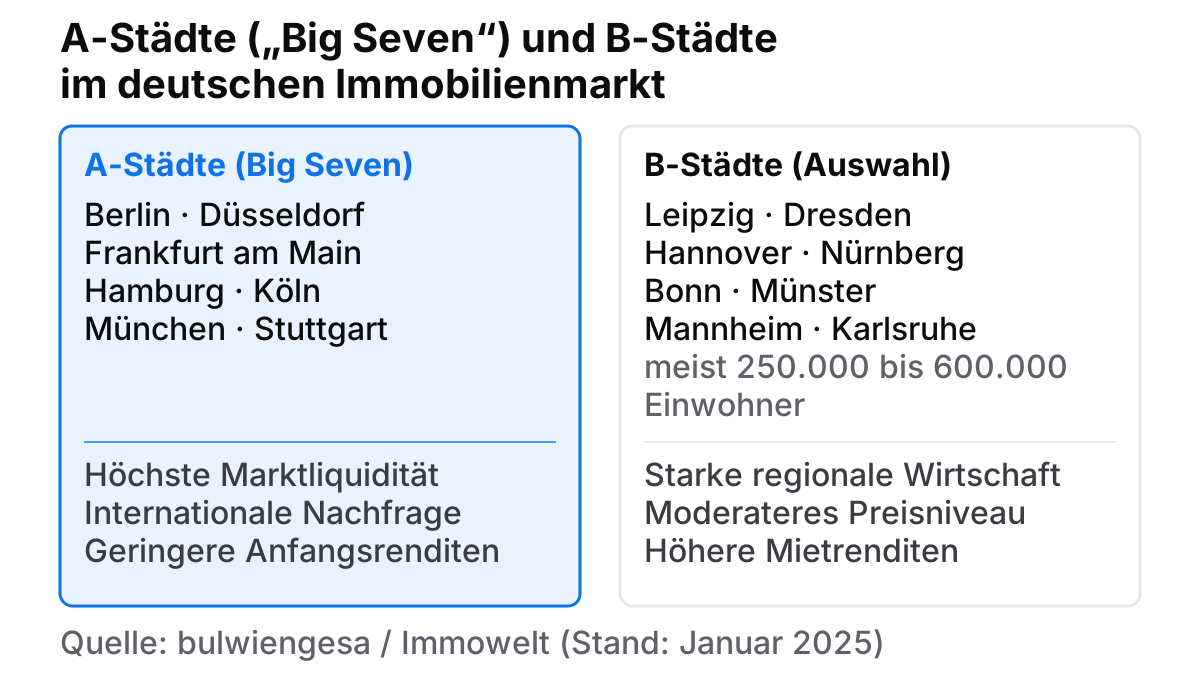
Zur systematischen Einordnung der deutschen Standorte nutzt die Immobilienbranche etablierte Klassifizierungen wie das ABCD-System von Immowelt zur Einteilung in A-, B-, C- und D-Städte (Stand: Januar 2025). Als A-Städte oder „Big Seven“ gelten Berlin, Düsseldorf, Frankfurt am Main, Hamburg, Köln, München und Stuttgart. Diese Kernmärkte zeichnen sich durch höchste internationale Liquidität und eine stetige Nachfrage aus, bieten jedoch aufgrund des hohen Preisniveaus meist geringere Einstiegs-Mietrenditen.
Für tiefergehende regionale Informationen stehen detaillierte Stadtleitfäden zur Verfügung:
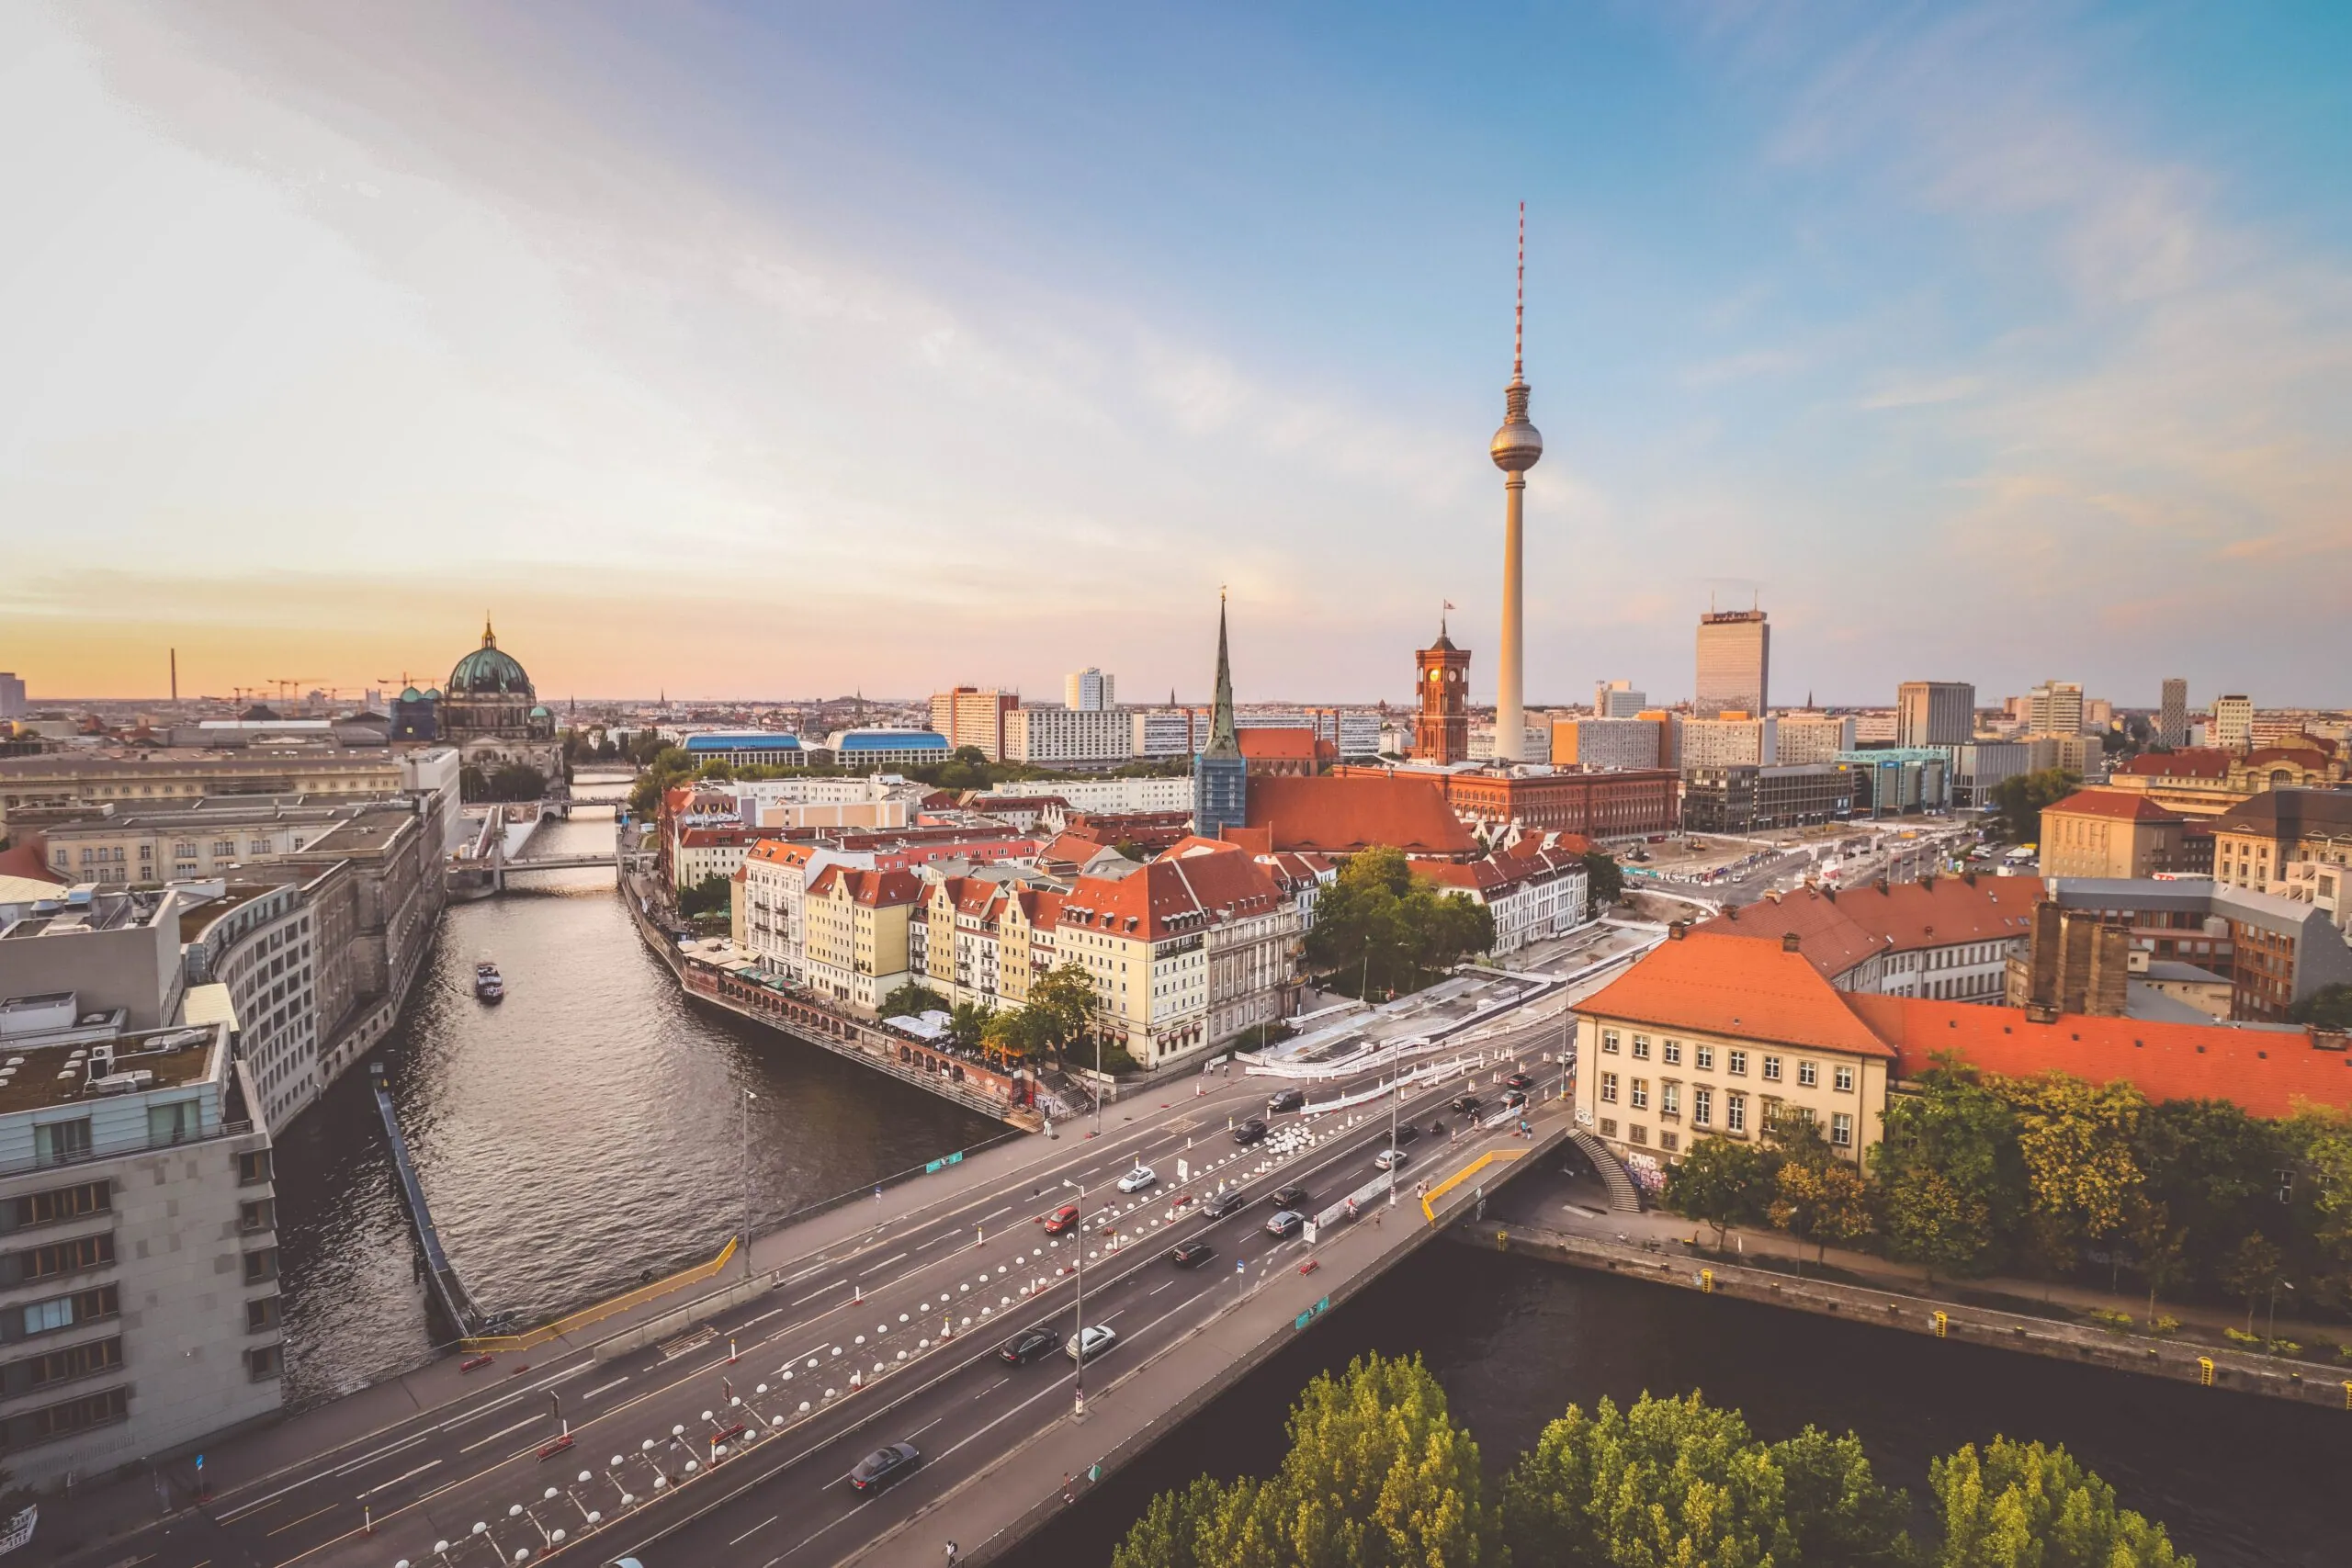
- Leitfaden zum Berliner Immobilienmarkt mit Fokus auf die Dynamik der Bundeshauptstadt
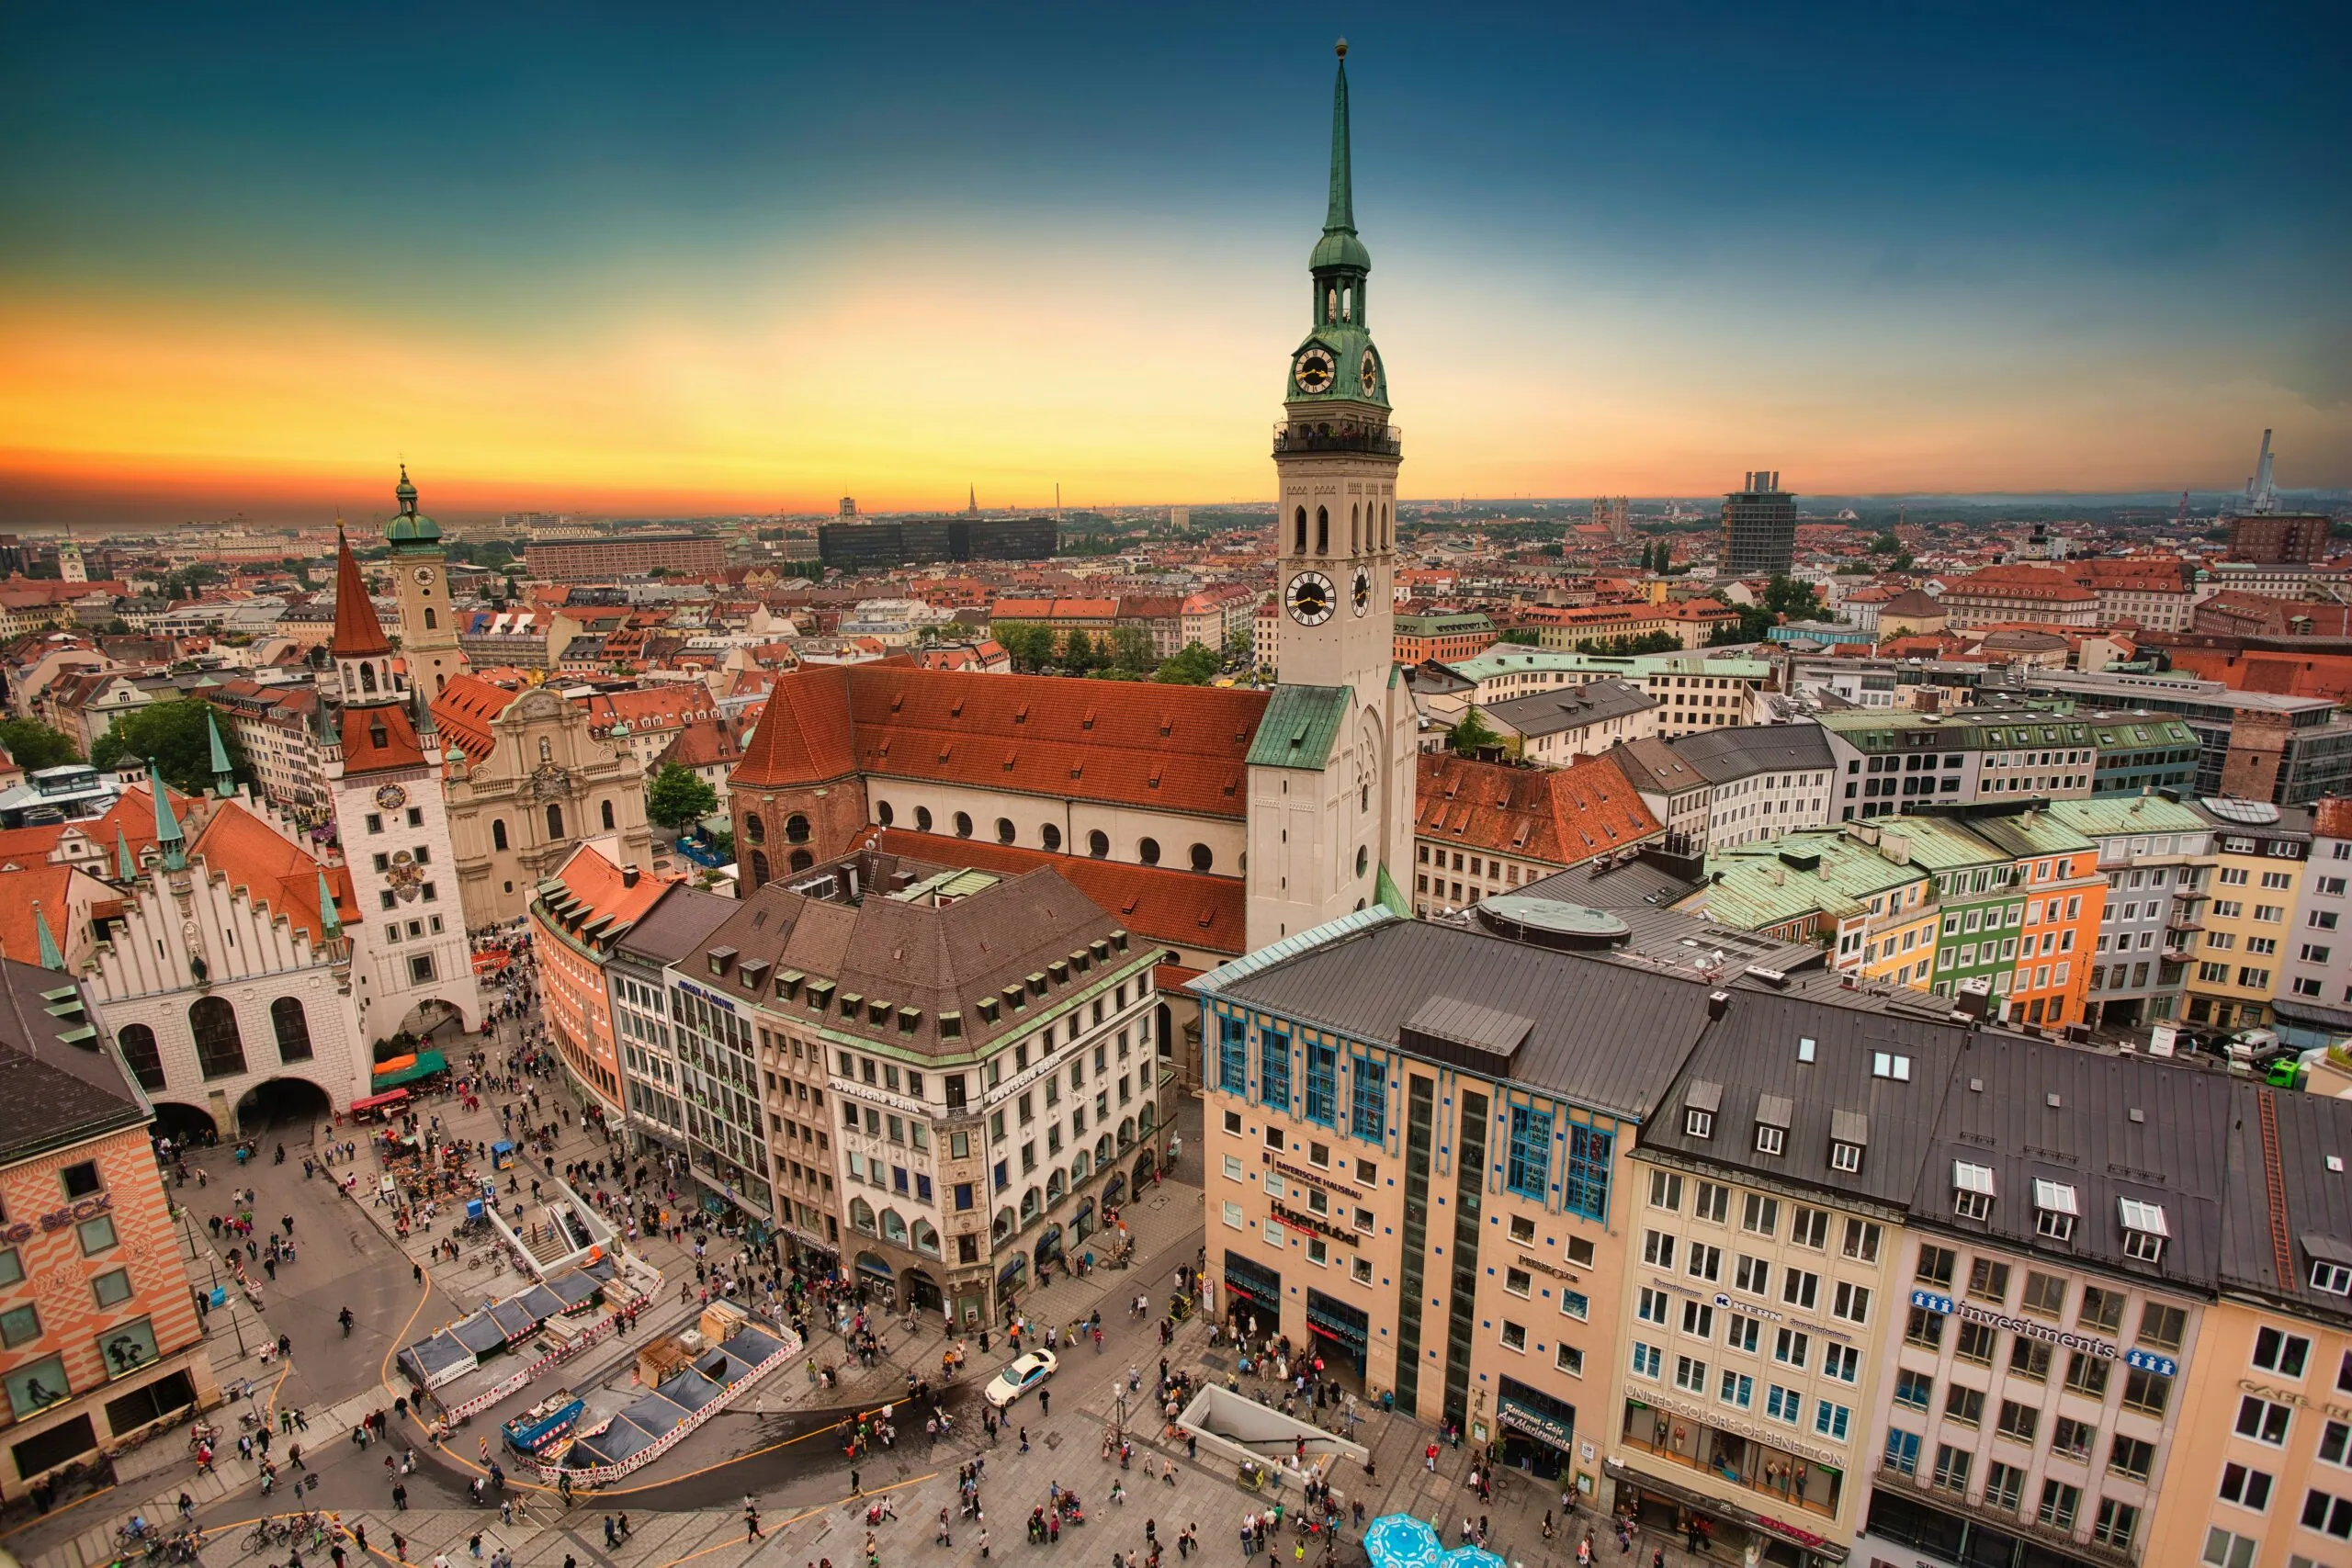
- Marktleitfaden für München zur Analyse des einkommensstarken Standorts Südbayern
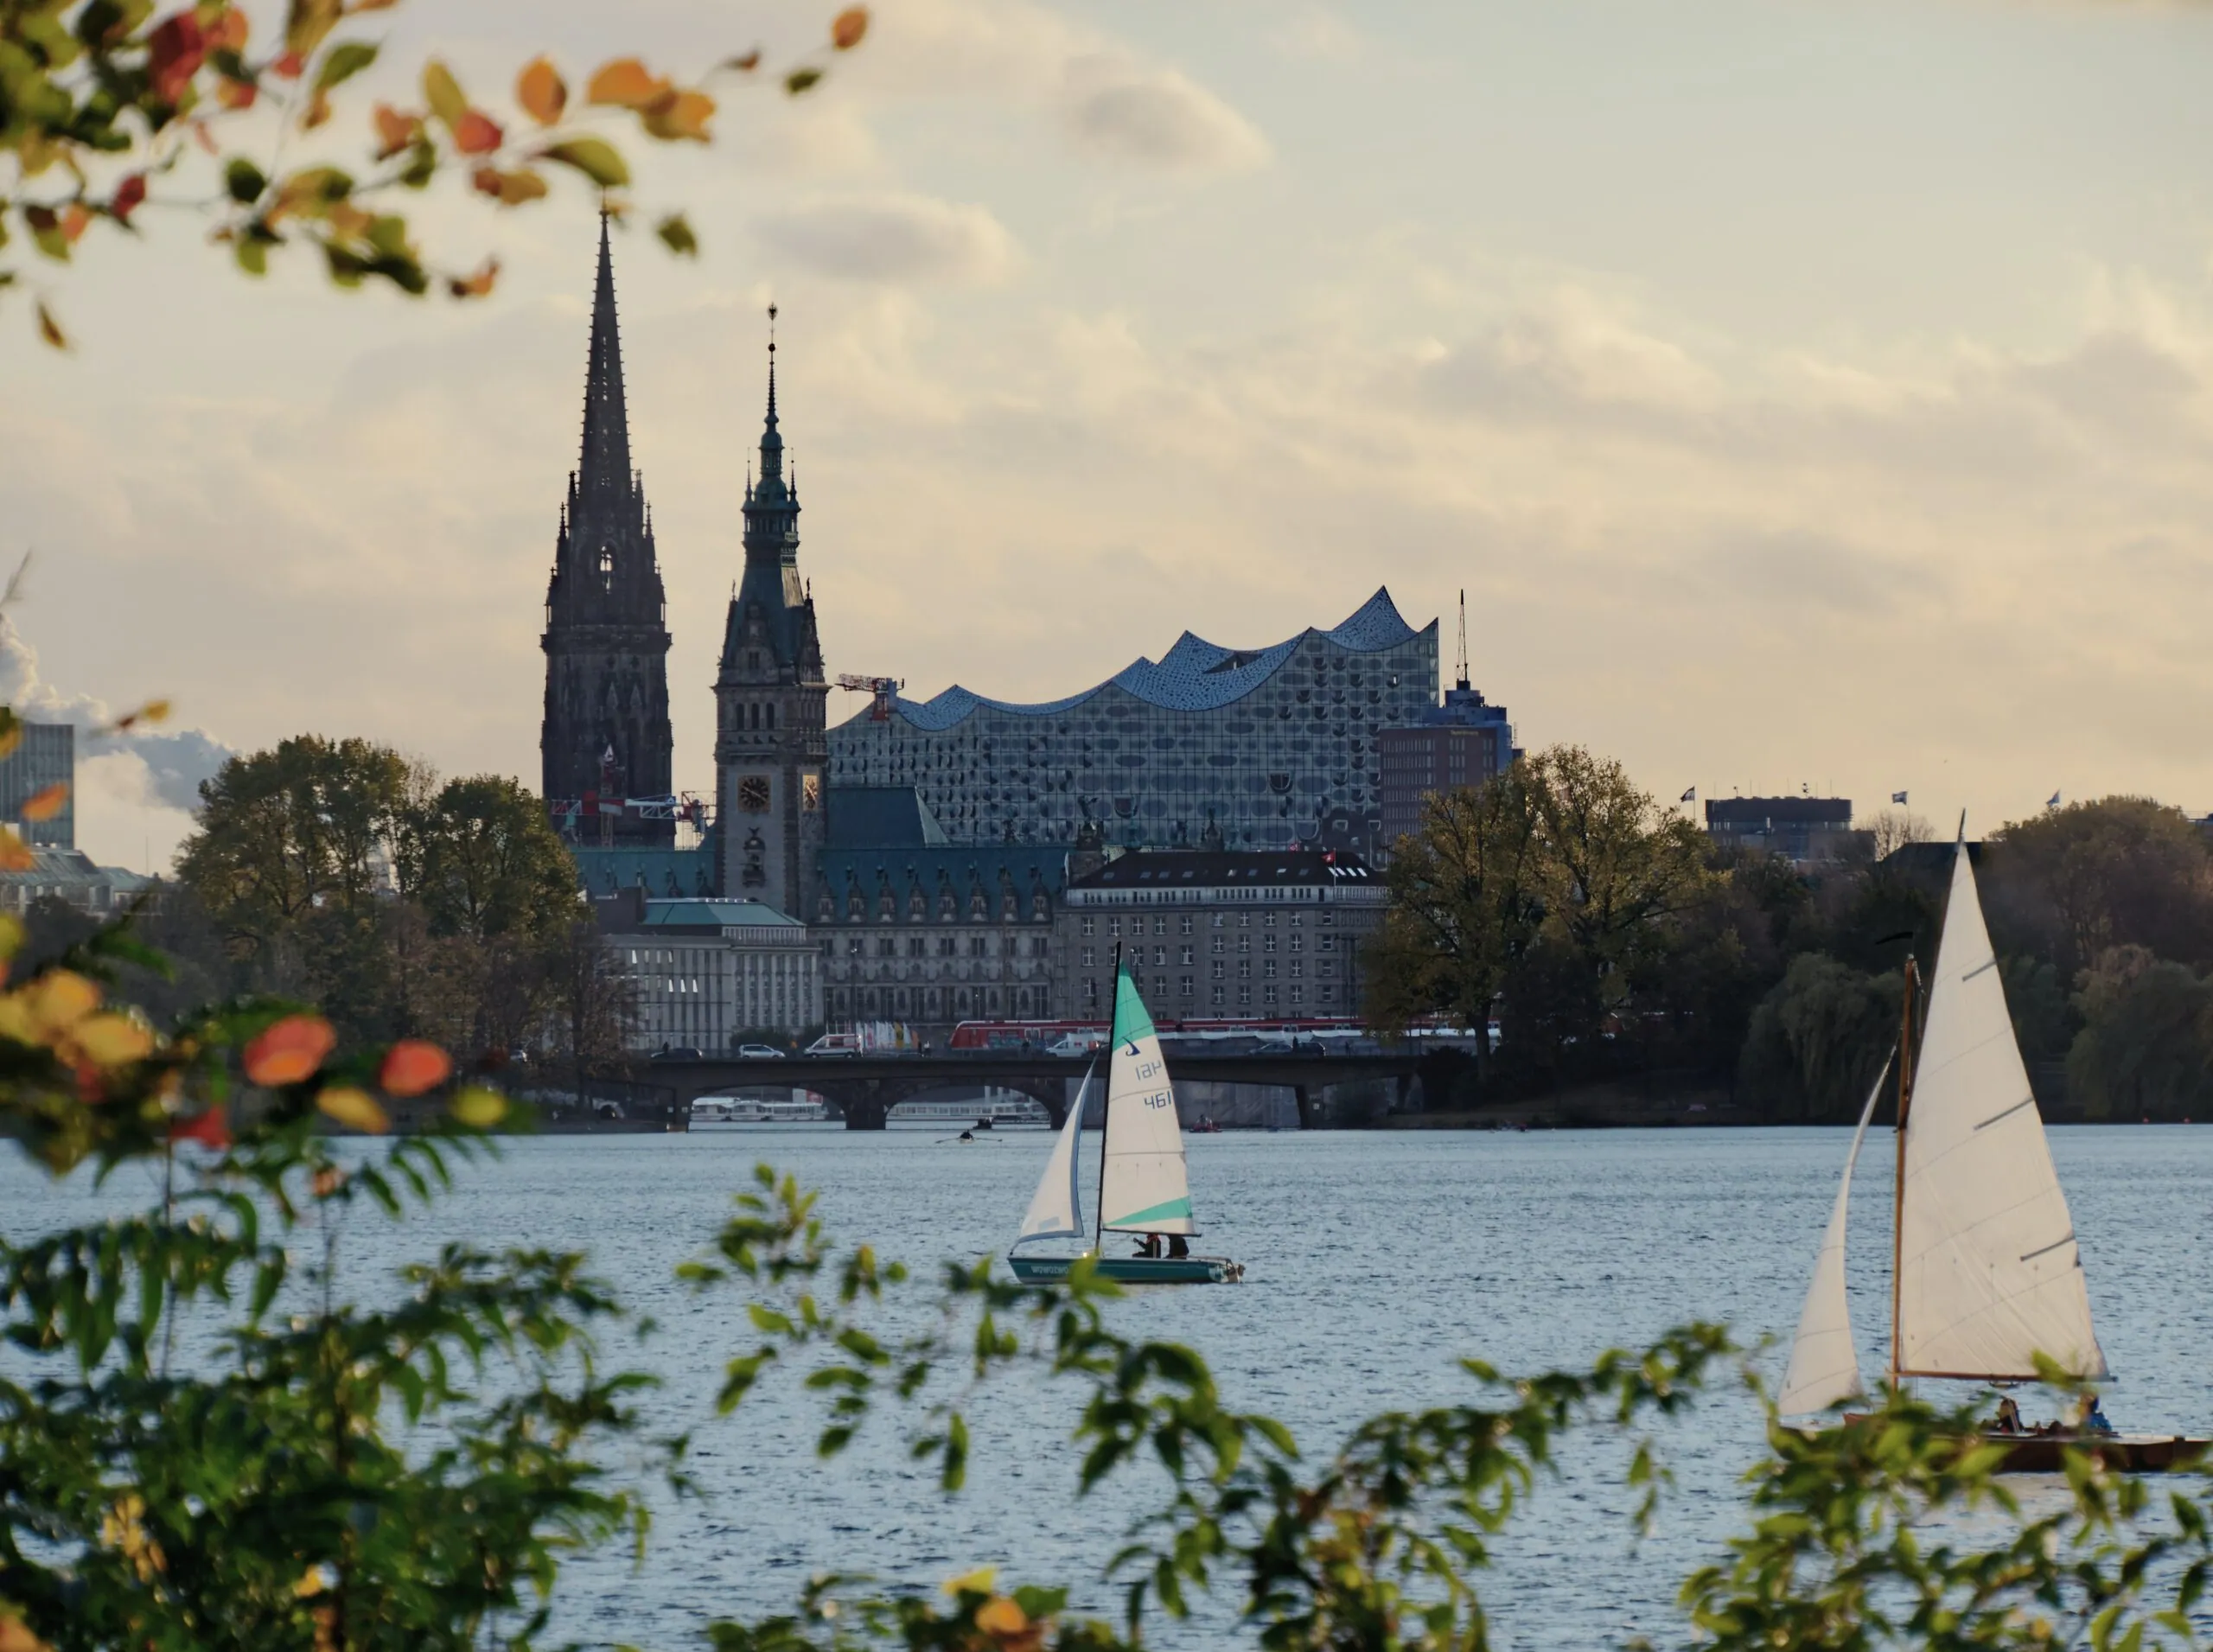
- Immobilienleitfaden für Hamburg bezüglich der maritimen Handels- und Medienmetropole
Als attraktive Ergänzung haben sich B-Städte etabliert – Großstädte mit rund 250.000 bis 600.000 Einwohnern wie Leipzig, Dresden, Dortmund, Essen, Bremen, Hannover, Nürnberg, Bonn, Münster, Mannheim oder Karlsruhe. Sie verbinden ein moderates Preisniveau mit stabilen Beschäftigungsstrukturen und bieten Investoren oft höhere Anfangsrenditen. Professionelle Werkzeuge wie die Immobiliensuche auf CASAFARI unterstützen Investoren dabei, passende Objekte in allen Leistungsklassen zu identifizieren.
Welche Kaufnebenkosten und Steuern fallen beim Immobilienerwerb an?
Transaktionskosten beim Immobilienerwerb in Deutschland sind föderal geregelt. Laut einer Auswertung vom F.A.Z. Institut zu den Kaufnebenkosten beim Hauskauf (Stand: Oktober 2026) betragen die Kaufnebenkosten ohne Makler ca. 5,5 % bis 8,5 % des Kaufpreises und mit Makler meist 9 % bis 12 % (in Einzelfällen bis zu 15 %).
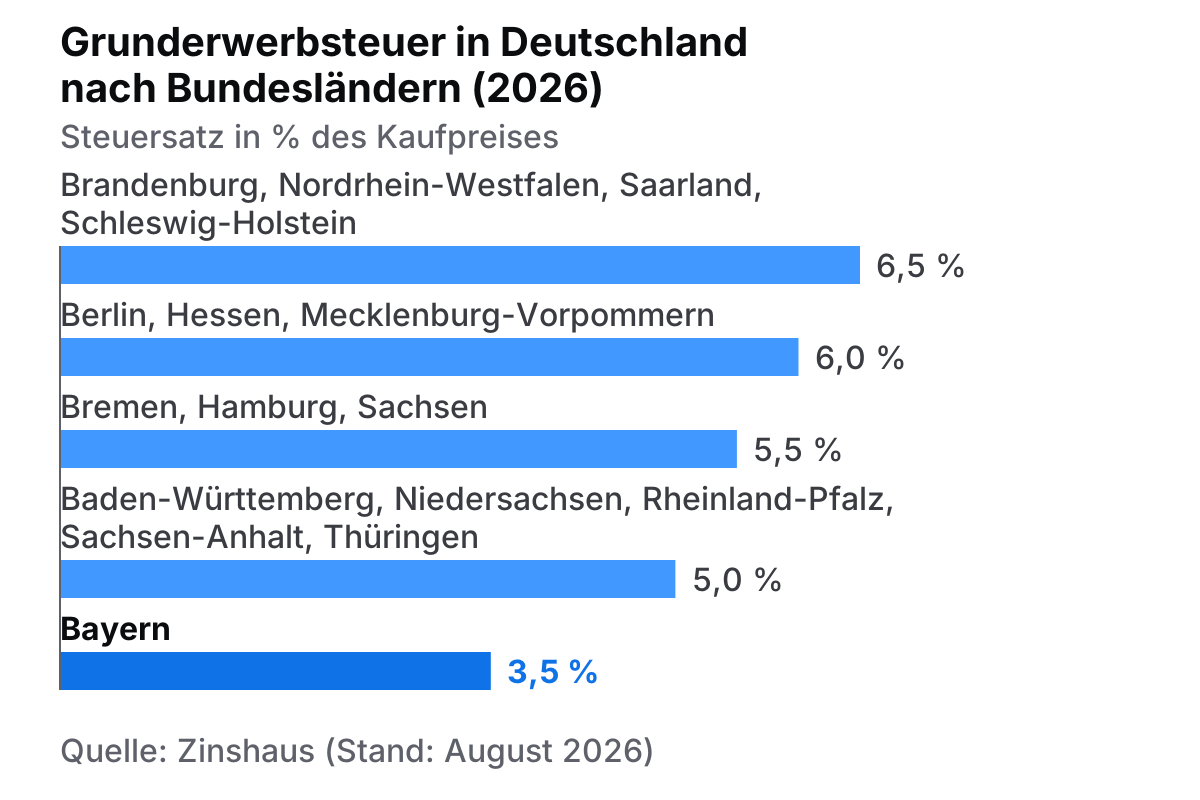
Den gewichtigsten Posten bildet die Grunderwerbsteuer. Gemäß der Übersicht der Grunderwerbsteuersätze der Bundesländer (Zinshaus) (Stand: August 2026) gelten folgende Sätze:
- 3,5 %: Bayern
- 5,0 %: Baden-Württemberg, Niedersachsen, Rheinland-Pfalz, Sachsen-Anhalt, Thüringen
- 5,5 %: Bremen (erhöht zum 1. Juli 2025), Hamburg, Sachsen
- 6,0 %: Berlin, Hessen, Mecklenburg-Vorpommern
- 6,5 %: Brandenburg, Nordrhein-Westfalen, Saarland, Schleswig-Holstein
Hinzu kommen Notar- und Grundbuchkosten nach dem Gerichts- und Notarkostengesetz (GNotKG) in Höhe von ca. 1,5 % bis 2,0 % (1,0 % bis 1,5 % Notar, ca. 0,5 % Grundbuchamt). Wird ein Immobilienmakler beauftragt, fällt bei Wohnimmobilien für private Käufer durch die gesetzliche Halbteilungssphäre meist ein Käuferanteil von 2,975 % bis 3,57 % inkl. Mehrwertsteuer an.
Für die laufende Bestandsbehaltung gilt seit dem 1. Januar 2025 die reformierte Grundsteuer. Wie der Ratgeber zur neuen Grundsteuer ab 2025 (Sparkasse, Stand: Dezember 2025) erläutert, nutzen elf Bundesländer das wertabhängige Bundesmodell, während fünf Länder (Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen) eigene Flächen- oder Lagemodelle anwenden. Die Grundsteuer ist als Betriebskostenposition weiterhin voll auf Mieter umlagefähig.
Beim späteren Verkauf ist die Spekulationsfrist gemäß § 23 EStG zu beachten. Wie InvestImmo zur zehnjährigen Spekulationsfrist und AfA-Hinzurechnung (Stand: Oktober 2026) ausführt, unterliegt der Veräußerungsgewinn einer im Privatvermögen gehaltenen Mietimmobilie bei einem Verkauf innerhalb von zehn Jahren dem persönlichen Einkommensteuersatz. Inanspruchnommene Abschreibungen (AfA) mindern dabei rückwirkend die Anschaffungskosten und erhöhen den steuerpflichtigen Gewinn.
Mietrecht, Kurzzeitvermietung und Energiegesetz: Welche Regeln gelten für Eigentümer?
Im Mietrecht gilt in Gebieten mit angespanntem Wohnungsmarkt die Mietpreisbremse (§ 556d BGB). Wie der Deutscher Bundestag zur Verlängerung der Mietpreisbremse bis 2029 (Stand: Juli 2025) bestätigte, wurde diese Regelung bis zum 31. Dezember 2029 verlängert. Die Miete darf bei Neuvermietungen maximal 10 % über der ortsüblichen Vergleichsmiete liegen.
Für Kurzzeitvermietungen (z. B. über Online-Plattformen) gelten strenge kommunale Regeln. Nach Angaben der Senatsverwaltung Berlin zum Zweckentfremdungsverbot (Stand: Juni 2026) bestehen in Städten wie Berlin (max. 90 Tage für Nebenwohnungen), München und Hamburg (max. 8 Wochen / 56 Tage pro Jahr) Registrierungspflichten und Bußgelder bis zu 500.000 Euro. Zudem müssen Vermietungsplattformen seit Juli 2026 gemäß EU-Verordnung 2024/1028 und dem Datenübermittlungsgesetz (KVDG) monatliche Buchungsdaten über die Bundesnetzagentur an die Kommunen melden.
Bei Bestandsimmobilien sind die Anforderungen des Gebäudeenergiegesetzes (GEG) und des im Juli 2026 novellierten Gebäudemodernisierungsgesetzes (GModG) maßgeblich. Wie die Heid Energieberatung zu den GModG- und GEG-Sanierungspflichten (Stand: August 2026) festhält, müssen Neueigentümer innerhalb von zwei Jahren ab Grundbucheintrag ungedämmte oberste Geschossdecken oder das Dach dämmen sowie ungedämmte Wärmeleitungen in unbeheizten Räumen isolieren.
Ausländische Investoren profitieren von einem rechtlich unkomplizierten Zugang: Die Wissenschaftlichen Dienste des Deutschen Bundestages zum Immobilienerwerb durch Ausländer (Stand: Mai 2022) stellen klar, dass natürliche und juristische Personen aus Nicht-EU-Staaten ohne Wohnsitz in Deutschland uneingeschränkt Immobilien erwerben können. Dieser Erwerb ist jedoch nicht mit einem Aufenthaltsrecht verknüpft.
Um Marktchancen und Standortpotenziale präzise zu bewerten, nutzen Immobilienprofis die Immobilienbewertungen und Marktstudien von CASAFARI. Sie können sich direkt auf der CASAFARI-Plattform anmelden, um Zugriff auf verifizierte Marktdaten zu erhalten. Für Entwickler steht zudem die CASAFARI Area Insights API-Dokumentation (auf Englisch) zur Verfügung.
Häufig gestellte Fragen
Wie hoch sind die Kaufnebenkosten beim Immobilienkauf in Deutschland?
Die Kaufnebenkosten belaufen sich je nach Bundesland auf rund 5,5 % bis 8,5 % des Kaufpreises ohne Makler und auf etwa 9 % bis 12 % mit Makler (F.A.Z. Institut, Oktober 2026). Den größten Anteil macht die Grunderwerbsteuer mit 3,5 % (Bayern) bis 6,5 % (unter anderem Nordrhein-Westfalen und Brandenburg) aus. Hinzu kommen rund 1,5 % bis 2,0 % für Notar und Grundbuchamt sowie gegebenenfalls der Käuferanteil der Maklerprovision von meist 2,975 % bis 3,57 %.
Können Nicht-EU-Bürger eine Immobilie in Deutschland kaufen?
Ja, in Deutschland gibt es beim Immobilienerwerb keinerlei gesetzliche Beschränkungen für ausländische Staatsangehörige: Sowohl natürliche als auch juristische Personen aus Nicht-EU-Staaten können ohne deutschen Wohnsitz oder Aufenthaltstitel Immobilien kaufen (Wissenschaftliche Dienste des Deutschen Bundestages, Mai 2022). Umgekehrt vermittelt der Kauf einer Immobilie jedoch kein Recht auf einen Aufenthaltstitel (kein Golden Visa), sodass für die Eigennutzung oder Einreise ein regulärer Aufenthaltstitel erforderlich bleibt.
Welche Sanierungspflichten gelten nach dem Kauf einer Bestandsimmobilie?
Eine Pflicht zur Komplettsanierung besteht nicht, jedoch müssen Käufer nach dem Gebäudeenergiegesetz (GEG) beziehungsweise dem im Juli 2026 novellierten Gebäudemodernisierungsgesetz (GModG) innerhalb von zwei Jahren ab dem Grundbucheintrag bestimmte Nachrüstpflichten erfüllen (Heid Energieberatung, August 2026). Dazu zählen die Dämmung der obersten Geschossdecke oder des Daches sowie die Isolierung ungedämmter Heizungs- und Warmwasserleitungen in unbeheizten Räumen.
Wann fällt beim Immobilienverkauf in Deutschland Spekulationssteuer an?
Wird eine im Privatvermögen gehaltene, vermietete Immobilie innerhalb von zehn Jahren zwischen Anschaffung und Veräußerung (maßgeblich sind die Daten der Notarverträge) verkauft, unterliegt der Gewinn gemäß § 23 EStG dem persönlichen Einkommensteuersatz (InvestImmo.de, Oktober 2026). Dabei werden während der Haltedauer geltend gemachte Abschreibungen (AfA) rückwirkend wieder zum Veräußerungsgewinn hinzugerechnet. Steuerfrei bleibt der Verkauf vor Ablauf der zehn Jahre nur bei durchgehender Eigennutzung oder Eigennutzung im Verkaufsjahr und den beiden Vorjahren.
Wie wirkt sich die Mietpreisbremse auf die Renditeerwartung für Investoren in A-Städten aus?
In Gebieten mit angespanntem Wohnungsmarkt ist die Miete bei Neuvermietungen gemäß § 556d BGB auf maximal 10 % über der ortsüblichen Vergleichsmiete begrenzt, was eine wichtige Planungsgrenze darstellt. Da diese Regelung bis zum 31. Dezember 2029 verlängert wurde, sollten Investoren bei ihrer Renditekalkulation in den A-Städten von einer gedeckelten Mietdynamik ausgehen. Für eine präzise Standortbewertung unter Berücksichtigung dieser regulatorischen Rahmenbedingungen empfiehlt sich die Nutzung unserer detaillierten Datenanalysen.
Gibt es beim Erwerb von Eigentumswohnungen Besonderheiten hinsichtlich der monatlichen Betriebskosten?
Neben der Grundsteuer, die seit Januar 2025 je nach Bundesland auf unterschiedlichen Modellen basiert, fallen als Eigentümer monatliche Zahlungen in das Hausgeld an. Diese umfassen neben umlagefähigen Betriebskosten auch die Instandhaltungsrücklage für das Gemeinschaftseigentum, die nicht auf Mieter umgelegt werden kann. Da die Grundsteuer weiterhin voll auf Mieter umlagefähig bleibt, sollten Käufer bei der Kalkulation zwischen den laufenden Bewirtschaftungskosten und den investiven Rücklagen genau unterscheiden.