Mietrendite 2026 in deutschen Großstädten: Bruttoangebotsrenditen von Berlin bis Dortmund und wie Sie eine Rendite vor dem Kauf prüfen
Im dritten Quartal 2026 bewegen sich die Bruttoangebotsrenditen für Eigentumswohnungen in den sieben untersuchten deutschen Großstädten laut CASAFARI Area Insights in einem engen Korridor zwischen 3,91 % in München sowie Hamburg und 5,05 % in Dortmund. Berechnet als Jahresangebotsmiete dividiert durch den Angebotskaufpreis pro Quadratmeter ohne Ausreißer, zeigt die Kennzahl den Einstiegswert vor Kaufnebenkosten und Mietrecht. Dieser Beitrag übersetzt die aktuellen Marktdaten und führt Sie durch die Prüfstrecke zur Nettomietrendite.
Wie hoch ist die Bruttomietrendite 2026 in Berlin, München, Hamburg und Co.?
Stellen Sie sich zwei Investoren vor, die im Sommer 2026 dieselbe Eigenkapitalsumme anlegen möchten. Der erste entscheidet sich für eine Eigentumswohnung in der Münchner Innenstadt, der zweite erwirbt ein Objekt in Dortmund. Bei der Betrachtung der Kaufpreisfaktoren – der im deutschen Sprachraum gebräuchlichsten Bewertungszahl – zeigt sich ein prägnantes Bild: In München zahlt der Erwerber das 25,5-Fache der jährlichen Miete, in Dortmund dagegen das 19,8-Fache. Der entscheidende Unterschied liegt nicht in der Mietnachfrage, sondern im Kaufpreis pro Quadratmeter: Dieser beläuft sich in München im Angebot auf durchschnittlich 8.769,92 €, während er in Dortmund bei 2.649,88 € liegt.
Die Auswertung von CASAFARI Area Insights für das 3. Quartal 2026 verdeutlicht, wie nah die Angebotsparameter in den deutschen Metropolen beieinander liegen:
- Dortmund: Bruttoangebotsrendite 5,05 % (Kaufpreisfaktor 19,8; Angebotsmiete 11,15 €/m², Angebotspreis 2.649,88 €/m²)
- Köln: Bruttoangebotsrendite 4,86 % (Kaufpreisfaktor 20,6; Angebotsmiete 20,15 €/m², Angebotspreis 4.973,98 €/m²)
- Berlin: Bruttoangebotsrendite 4,84 % (Kaufpreisfaktor 20,7; Angebotsmiete 22,64 €/m², Angebotspreis 5.615,97 €/m²)
- Leipzig: Bruttoangebotsrendite 4,64 % (Kaufpreisfaktor 21,6; Angebotsmiete 12,00 €/m², Angebotspreis 3.104,08 €/m²)
- Frankfurt am Main: Bruttoangebotsrendite 4,45 % (Kaufpreisfaktor 22,5; Angebotsmiete 23,37 €/m², Angebotspreis 6.295,93 €/m²)
- München: Bruttoangebotsrendite 3,91 % (Kaufpreisfaktor 25,5; Angebotsmiete 28,61 €/m², Angebotspreis 8.769,92 €/m²)
- Hamburg: Bruttoangebotsrendite 3,91 % (Kaufpreisfaktor 25,5; Angebotsmiete 20,66 €/m², Angebotspreis 6.333,76 €/m²)
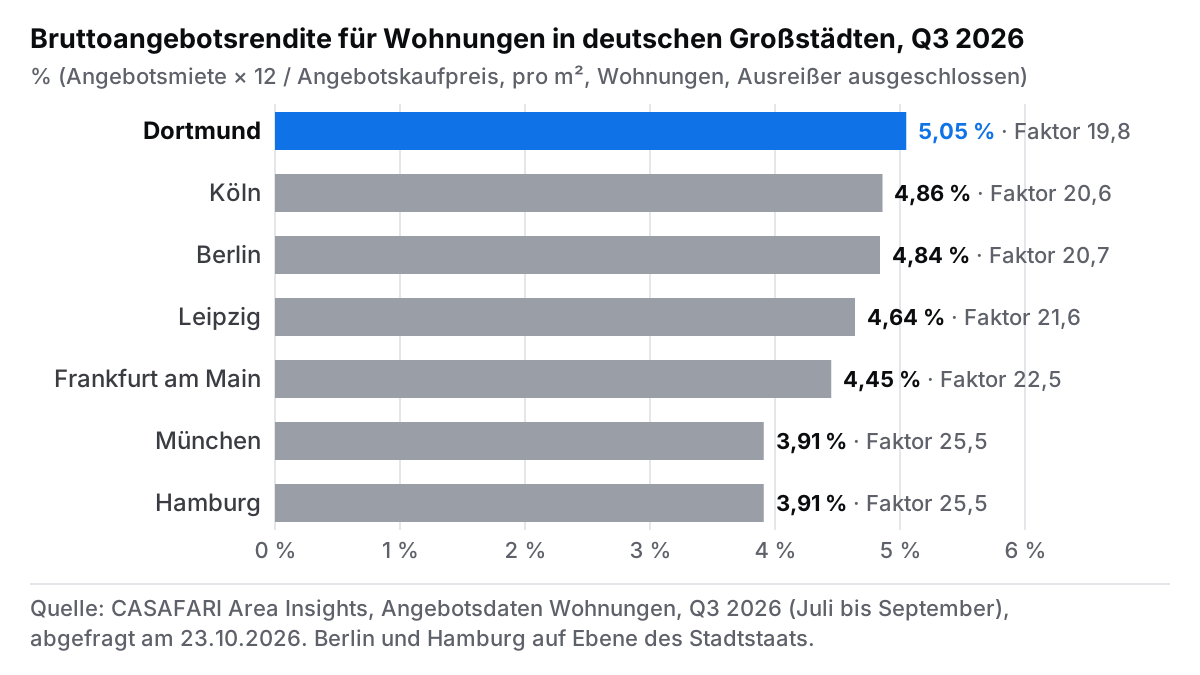
Methodisch erfassen diese Kennzahlen Inserate für Wohnungen im jeweiligen Stadtgebiet; bei den Stadtstaaten Berlin und Hamburg entspricht die Erfassungsebene der Bundeslandgrenze. Sämtliche Durchschnittswerte wurden um statistische Ausreißer bereinigt. Wer gezielt in einzelnen Teilmärkten sucht, findet Vertiefungen wie den Stadtleitfaden Berlin oder greift auf die Gebietsübersicht von CASAFARI zurück.
Die Spanne von gut 1,1 Prozentpunkten zwischen Dortmund und München zeigt deutlich, dass der deutsche Wohnungsmarkt primär über den Quadratmeterpreis skaliert. Die Bruttorendite dient daher als erster Orientierungspunkt, nicht als alleiniges Kaufkriterium.
Warum steigen die Renditen gerade, obwohl die Mieten kaum wachsen?
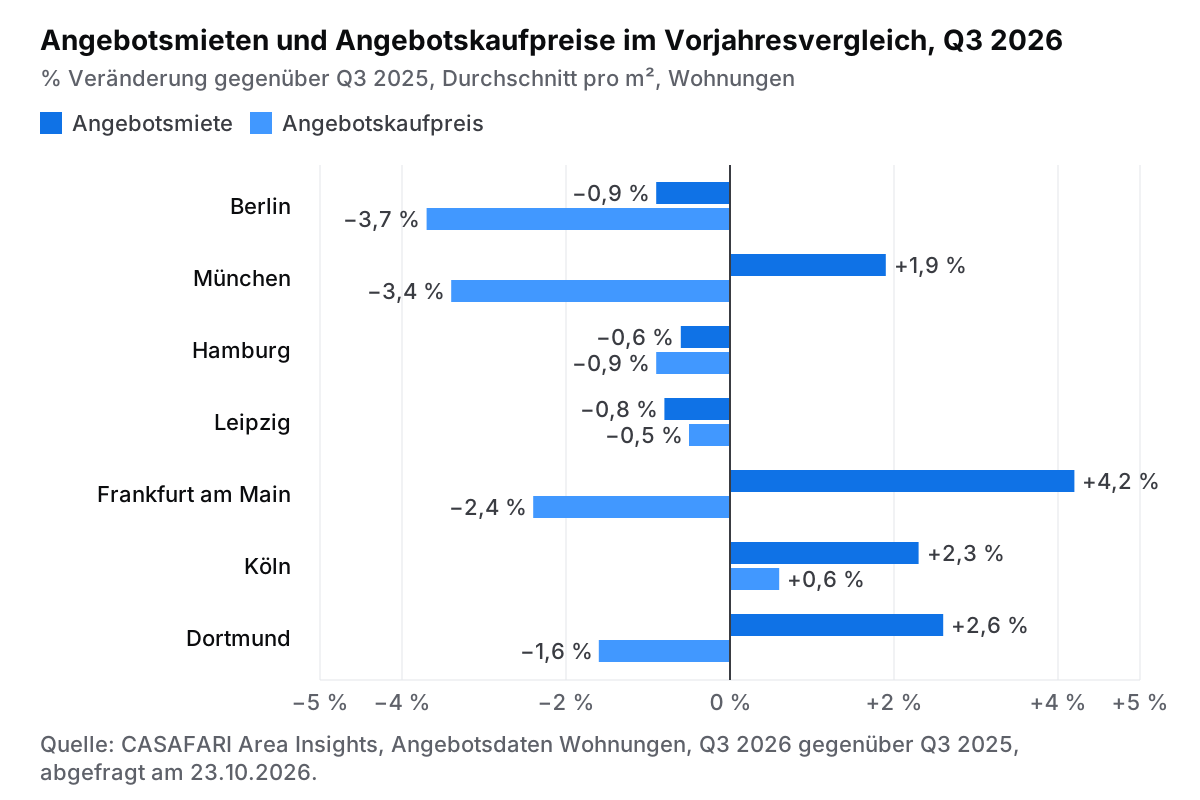
Wer die Jahresentwicklung der Angebotspreise und Angebotsmieten im 3. Quartal 2026 gegenüber dem Vorjahresquartal vergleicht, erkennt den Treiber hinter der leichten Renditeerholung: Es sind in erster Linie die nachgebenden Kaufpreise.
In sechs der sieben untersuchten Städte gingen die durchschnittlichen Angebotspreise für Eigentumswohnungen im Vorjahresvergleich zurück. Am deutlichsten fiel der Rückgang in Berlin mit −3,7 % aus, gefolgt von München mit −3,4 %, Frankfurt am Main mit −2,4 %, Dortmund mit −1,6 %, Hamburg mit −0,9 % und Leipzig mit −0,5 %. Einzig Köln verzeichnete bei den Verkaufspreisen ein leichtes Plus von 0,6 %.
Demgegenüber zeigten die Mieten im Angebot eine verhaltene Dynamik: In Frankfurt am Main stiegen sie um 4,2 %, in Dortmund um 2,6 %, in Köln um 2,3 % und in München um 1,9 %. In Berlin (−0,9 %), Leipzig (−0,8 %) und Hamburg (−0,6 %) gaben sie im Inserat leicht nach.
Diese Bewegung deckt sich mit den amtlichen Daten. Das Statistische Bundesamt ermittelte im Häuserpreisindex des Statistischen Bundesamtes für das 2. Quartal 2026 für Eigentumswohnungen in den Top-7-Metropolen ein Minus von 0,4 % gegenüber dem Vorjahresquartal. Während der bundesweite Gesamtindex für Wohnimmobilien leicht um 0,6 % stieg, gaben die Preise in den Großstädten auf Transaktionsbasis nach.
Für Kapitalanleger ist die Unterscheidung wesentlich: Eine Renditesteigerung durch sinkende Einstandspreise verbessert die Einstiegskonditionen, signalisiert jedoch gleichzeitig ein verändertes Marktumfeld. Mehr zur langfristigen Einordnung bietet die Analyse zur Entwicklung des deutschen Immobilienmarktes.
Was unterscheidet Bruttomietrendite und Nettomietrendite?
Die Bruttoangebotsrendite setzt die jährliche Nettokaltmiete ins Verhältnis zum rein nominellen Kaufpreis. In der Praxis fallen jedoch Erwerbsnebenkosten sowie laufende, nicht umlagefähige Bewirtschaftungskosten an, die den tatsächlichen Ertrag mindern.
Die Formeln stellen sich wie folgt Gegenüber:
- Bruttomietrendite (%) = (Jahreskaltmiete / Kaufpreis) × 100
- Nettomietrendite (%) = ((Jahreskaltmiete − nicht umlagefähige Kosten) / (Kaufpreis + Erwerbsnebenkosten)) × 100
Ergänzend ist zu berücksichtigen, dass Inseratspreise und Inseratsmieten Angebotspreise darstellen. In der Verhandlung oder durch bestehende Mietverträge können die effektiven Zahlen abweichen.
Anhand von zwei Modellbeispielen für eine 70-Quadratmeter-Wohnung im 3. Quartal 2026 lässt sich der Weg von der Brutto- zur Nettorendite nachvollziehen (Annahme: 10 % Erwerbsnebenkosten, 20 % nicht umlagefähige Bewirtschaftungskosten):
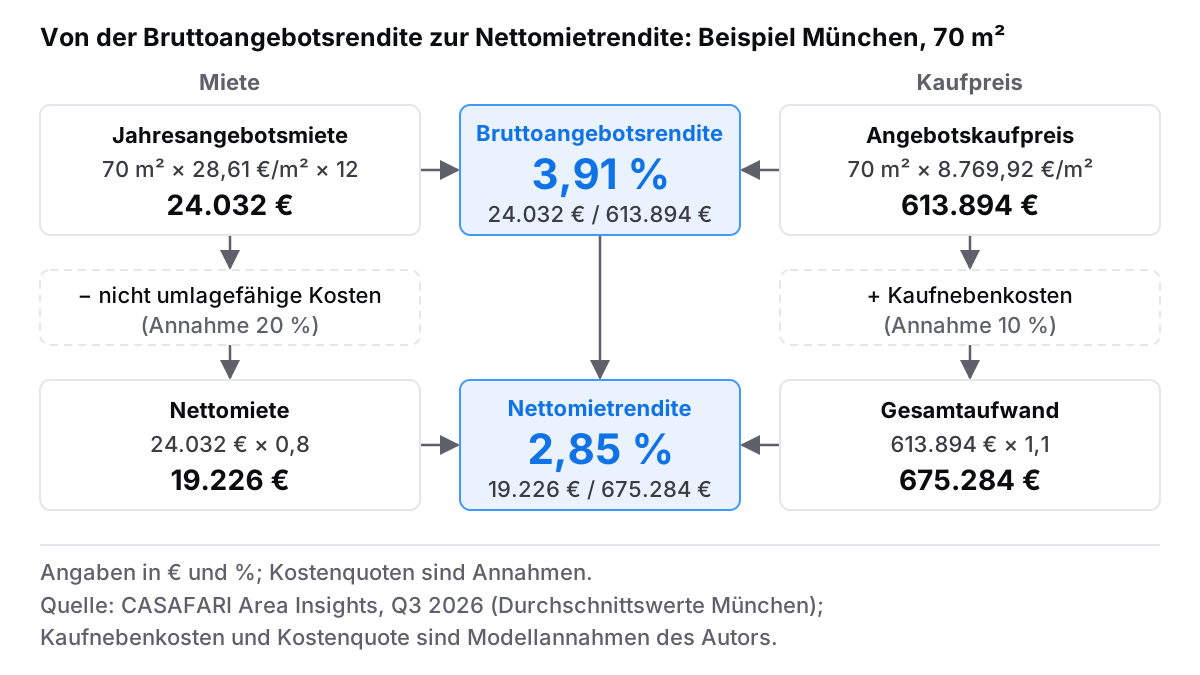
- München (Modellrechnung): Kaufpreis 613.894 € (70 m² × 8.769,92 €/m²). Zuzüglich 10 % Nebenkosten (Annahme) ergibt sich ein Gesamtaufwand von 675.284 €. Die Jahresangebotsmiete beträgt 24.032 € (70 m² × 28,61 €/m² × 12). Abzüglich 20 % nicht umlagefähiger Kosten (Annahme) verbleiben 19.226 € Nettomieteinnahmen. Die Nettomietrendite liegt bei 2,85 % (gegenüber 3,91 % brutto).
- Dortmund (Modellrechnung): Kaufpreis 185.492 € (70 m² × 2.649,88 €/m²). Zuzüglich 10 % Nebenkosten (Annahme) beträgt der Gesamtaufwand 204.041 €. Die Jahresangebotsmiete beläuft sich auf 9.366 € (70 m² × 11,15 €/m² × 12). Nach Abzug von 20 % nicht umlagefähigen Kosten (Annahme) verbleiben 7.493 € netto. Die Nettomietrendite liegt bei 3,67 % (gegenüber 5,05 % brutto).
Weiterführende Details zur methodischen Einordnung lesen Sie im Grundlagenbeitrag zur Mietrendite.
Welche Kosten und Steuern mindern die Rendite beim Kauf in Deutschland?
Bei der Kalkulation einer Immobilie als Kapitalanlage bilden die Erwerbsnebenkosten die erste Hürde. Die Grunderwerbsteuer stellt dabei die größte Position dar und richtet sich nach dem jeweiligen Bundesland:
- Bayern: 3,5 %
- Hamburg: 5,5 %
- Übrige Bundesländer: je nach Landesrecht bis zu 6,5 %
Hinzukommen die Ausgaben für Notar und Grundbuchamt sowie gegebenenfalls die Maklerprovision, sodass sich die Erwerbsnebenkosten in Deutschland in der Regel zwischen 8 % und 12 % des Kaufpreises bewegen.
Im laufenden Betrieb reduzieren nicht umlagefähige Ausgaben den Reinertrag. Dazu gehören:
- Verwaltungskosten: Zuführungen zur WEG-Verwaltung und Honorare für die Sondereigentumsverwaltung.
- Instandhaltungsrücklage: Gesetzlich vorgeschriebene oder vereinbarte Rückstellungen für künftige Reparaturen am Gemeinschaftseigentum.
- Mietausfall- und Leerstandsrisiko: Kalkulatorischer Puffer für Mietausfälle oder Übergangszeiten bei Mieterwechseln.
Auf der steuerlichen Seite unterliegen Mieteinnahmen der Einkommensteuer. Bezüglich der genauen steuerlichen Geltendmachung und individuellen Freibeträgen ist die Konsultation einer Steuerberatung ratsam. Eine detaillierte Übersicht bietet der Leitfaden dazu, was vor dem Kauf einer Investmentimmobilie zu prüfen ist.
Welche Mietregeln begrenzen die Rendite: Mietpreisbremse, Kappungsgrenze, Mietspiegel
Eine hohe Angebotsmiete im Inserat bedeutet nicht zwangsläufig, dass dieser Ertrag langfristig rechtssicher vereinbart werden kann. Der Gesetzgeber gibt Rahmenbedingungen vor, die Investoren vor der Abgabe eines Gebots prüfen müssen.
Die Regelung zur Mietpreisbremse (§ 556d BGB) wurde laut der Verlängerung der Mietpreisbremse bis Ende 2029 im Bundestag bis zum 31. Dezember 2029 verlängert. In Gebieten mit angespanntem Wohnungsmarkt darf die Miete bei einer Neuvermietung grundsätzlich höchstens 10 % über der ortsüblichen Vergleichsmiete liegen, sofern keine Ausnahmetatbestände wie eine umfassende Modernisierung oder Erstnutzung nach Neubau vorliegen. Die Freie und Hansestadt Hamburg hat mit der Hamburger Mietpreisbegrenzungsverordnung bis 2029 diese Begrenzung für das gesamte Stadtgebiet festgeschrieben.
Bei bestehenden Mietverträgen greift die Kappungsgrenze nach § 558 Abs. 3 BGB. In Städten mit angespannten Märkten darf die Miete innerhalb von drei Jahren um maximal 15 % bis zur ortsüblichen Vergleichsmiete angehoben werden. Informationen hierzu liefert beispielsweise die Kappungsgrenze von 15 Prozent im Berliner Mietratgeber.
Kaufen Sie ein bereits vermietetes Objekt, erwerben Sie den bestehenden Mietvertrag mit der aktuellen Bestandsmiete, die häufig unter dem Niveau der Inserate liegt. Bei Neuvermietungen bildet der örtliche Mietspiegel die rechtliche Obergrenze.
Wie prüfen Sie eine Mietrendite mit CASAFARI Area Insights, bevor Sie kaufen?
Eine verlässliche Renditeprüfung erfordert aktuelle und bereinigte Daten. Mit CASAFARI Area Insights analysieren Investoren Standorte systematisch in folgenden Schritten:
- Lage bestimmen: Lösen Sie den Zielort über Location Lookup auf Stadt- oder Stadtteilebene auf.
- Zeitreihe abrufen: Rufen Sie die Kennzahlen der Zeitreihe
avg_price_psqmfür Kauf- und Mietpreise ab. - Verlauf analysieren: Betrachten Sie die Entwicklung über mehrere Quartale, um temporäre Schwankungen einzuordnen.
- Vergleichsobjekte prüfen: Wechseln Sie im Anschluss in die Comparables-Suche, um vergleichbare Einheiten im direkten Umfeld zu analysieren.
Methodisch filtert das System extrem abweichende Werte automatisch heraus. Details dazu erklärt der Hilfeartikel dazu, wie CASAFARI Ausreißer aus den Durchschnitten entfernt. Wie Sie historische Daten optimal interpretieren, zeigt die Anleitung dazu, wie Sie Zeitreihen in CASAFARI auswerten.
Entwickler und Datenanalysten finden technische Details zu den Datenpunkten direkt in den Unterlagen zu Area Insights in der Entwicklerdokumentation (auf Englisch). Abfragen über die API oder über das Casafari MCP werden in Tokens abgerechnet.
Wer strategisch ein Immobilienportfolio mit Daten aufbauen möchte, erhält über die Plattform Zugriff auf strukturierte Marktanalysen. Wenn Sie die Preis- und Mietentwicklung für Ihre Zielregion auswerten wollen, können Sie sich direkt in der CASAFARI-Plattform anmelden und Area Insights ausprobieren.
Häufig gestellte Fragen
Wie berechnet man die Bruttomietrendite einer Eigentumswohnung?
Die Bruttomietrendite wird berechnet, indem Sie die jährliche Nettokaltmiete durch den Kaufpreis teilen und das Ergebnis mit 100 multiplizieren. Am Beispiel des Kölner Durchschnitts im 3. Quartal 2026 laut CASAFARI Area Insights ergibt sich bei einer Angebotsmiete von 20,15 €/m² und einem Angebotspreis von 4.973,98 €/m² eine Bruttomietrendite von 4,86 % (20,15 × 12 / 4.973,98). Der Kehrwert entspricht dem Kaufpreisfaktor von 20,6. Beachten Sie, dass Inseratswerte Angebotspreise darstellen und keine Kaufnebenkosten berücksichtigen.
Was ist 2026 eine gute Mietrendite in Deutschland?
Welche Mietrendite als angemessen gilt, hängt von den Finanzierungskonditionen, dem Standort und dem Risikoprofil der Immobilie ab. Im 3. Quartal 2026 lagen die Bruttoangebotsrenditen für Wohnungen in den untersuchten Großstädten laut CASAFARI Area Insights zwischen 3,91 % (München, Hamburg) und 5,05 % (Dortmund). Die Nettomietrendite liegt nach Abzug von Erwerbsnebenkosten und nicht umlagefähigen Bewirtschaftungskosten meist um rund einen Prozentpunkt darunter.
Welche deutsche Großstadt hat 2026 die höchste Mietrendite?
Unter den sieben analysierten Metropolen verzeichnet Dortmund im 3. Quartal 2026 mit 5,05 % brutto die höchste Angeboteingangsrendite (Angebotsmiete 11,15 €/m², Angebotspreis 2.649,88 €/m² laut CASAFARI Area Insights), gefolgt von Köln mit 4,86 % und Berlin mit 4,84 %. Die niedrigsten Bruttorenditen weisen München und Hamburg mit jeweils 3,91 % auf. Standorte mit höheren Renditen gehen jedoch häufig mit moderaterem Wertsteigerungspotenzial einher.
Was ist der Unterschied zwischen Bruttomietrendite und Nettomietrendite?
Die Bruttomietrendite setzt lediglich die Mieteinnahmen ins Verhältnis zum reinen Kaufpreis. Die Nettomietrendite berücksichtigt zusätzlich die Erwerbsnebenkosten (wie Grunderwerbsteuer von 3,5 % bis 6,5 %, Notar- und Maklergebühren) beim Gesamtaufwand sowie die laufenden, nicht umlagefähigen Bewirtschaftungskosten (Verwaltung, Instandhaltung, Leerstandsrisiko) bei den Einnahmen. Im Münchener Beispielszenario sinkt die Rendite dadurch von 3,91 % brutto auf 2,85 % netto.
Gilt die Mietpreisbremse auch für Kapitalanleger, die neu vermieten?
Ja, in ausgewiesenen Gebieten mit angespanntem Wohnungsmarkt gilt die Mietpreisbremse gemäß § 556d BGB auch bei Neuvermietungen durch Kapitalanleger. Die Miete darf dort grundsätzlich maximal 10 % über der ortsüblichen Vergleichsmiete liegen; der Gesetzgeber hat diese Regelung bis zum 31. Dezember 2029 verlängert. Ausnahmen bestehen insbesondere für Neubauten und erste Vermietungen nach umfassenden Modernisierungen.